
Royal Unibrew ผู้ผลิตและจำหน่ายเครื่องดื่มแห่งยุโรป
Royal Unibrew ผู้ผลิตและจำหน่ายเครื่องดื่มแห่งยุโรป ตำนานหุ้น 10 เด้ง ใน 10 ปี มีอยู่จริง
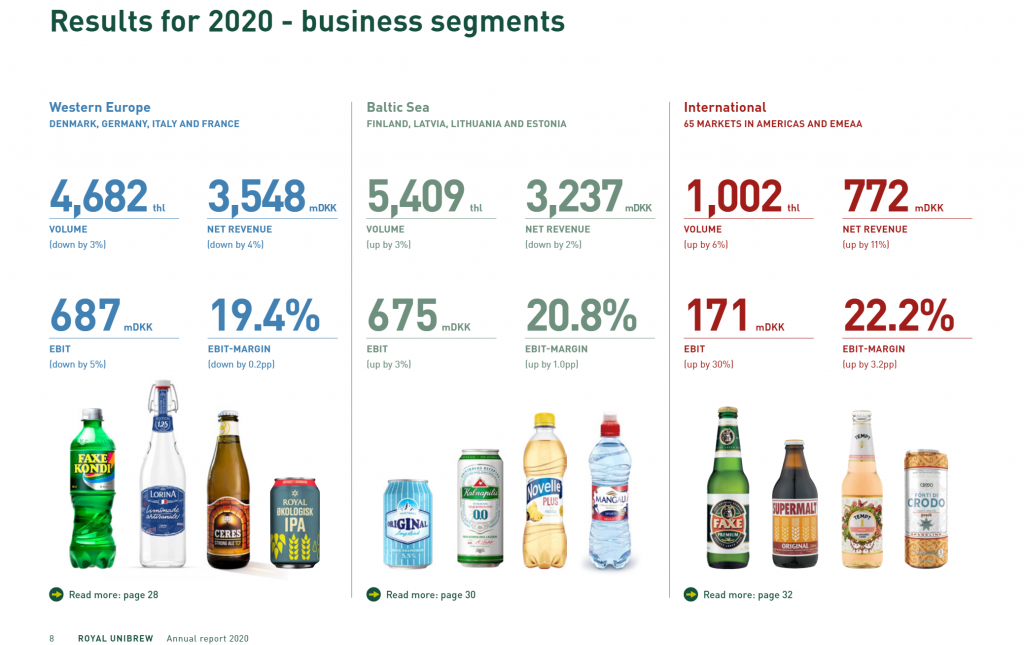
บริษัท Royal Unibrew เป็นบริษัทที่ให้บริการผลิตจัดจำหน่ายเครื่องดื่มทั้งแบบมีแอลกอฮอล์และไม่มีแอลกอฮอล์ น้ำดื่ม และน้ำอัดลมภายใต้ภูมิภาคประเทศในกลุ่มยุโรป แสกนดิเนเวียร์ อเมริกา และประเทศอื่น ๆ ครอบคลุมทั่วทั้งโลก โดยมีกลุ่มลูกค้าหลักอยู่แถบภาคพื้นทวีปยุโรปตะวันตก กับทะเลบอลติกเป็นหลัก
สำหรับเรื่องของ Business Segment ของบริษัทนี้หลัก ๆ ก็ตามรูปที่แสดงอยู่ด้านล่างนี้เลย นั่นคือเป็นยอดขายแยกตามแต่ละพื้นที่ และบริษัทเองก็ทำแค่เพียงขายแต่เครื่องดื่มเพียงอย่างเดียวมิได้มีสินค้าอื่นนอกจากเครื่องดื่ม
(ซึ่งนับว่าเป็นเรื่องที่ดี เพราะว่าสมัยหนึ่งบริษัท Coca Cola เคยพลาดที่กระจายการลงทุนไปในธุรกิจอื่น ๆ ที่ไม่เกี่ยวข้องกับสาขาที่ตนไม่ถนัด เช่นฟาร์มกุ้ง โรงภาพยนตร์เป็นต้น)
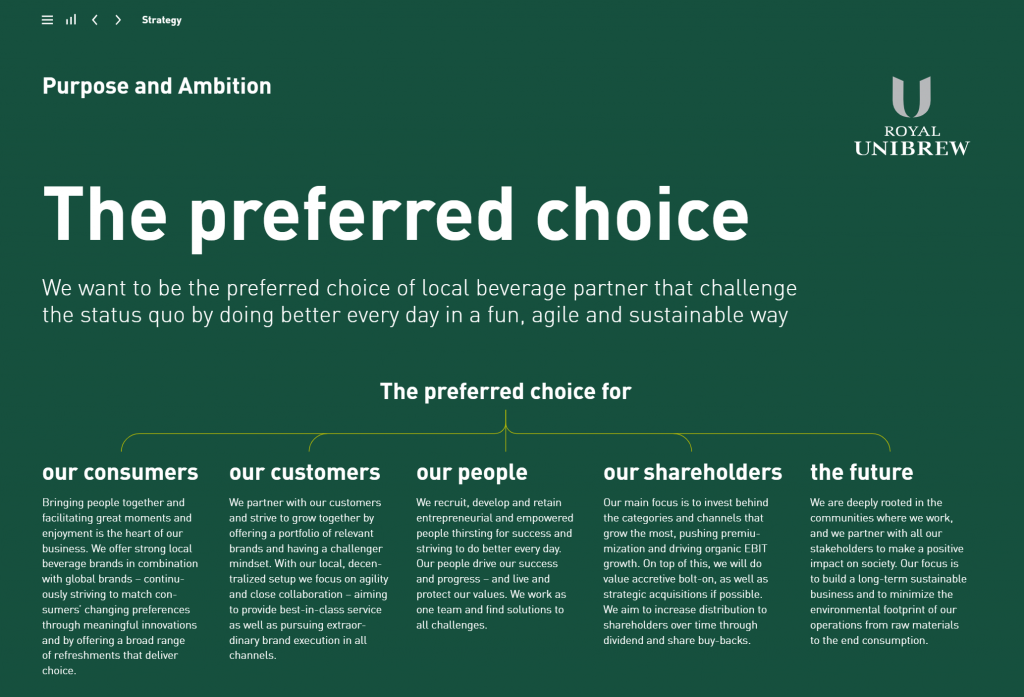
โดยบริษัทเองได้ตั้งเป้าหมายไว้ว่าจะเป็น The Preferred Choice ให้กับผู้มีส่วนร่วมกับบริษัททุกท่านทั้งผู้บริโภค ลูกค้า ลูกจ้าง ผู้ถือหุ้น และอนาคตของบริษัท
ซึ่งมิติด้านผู้บริโภคกับลูกค้านั้น บริษัทจะผลิตเครื่องดื่มที่จะทำให้ผู้บริโภคได้รับประสบการณ์ที่พิเศษอันเป็นหัวใจหลักในการดำเนินธุรกิจรวมถึงพัฒนา Branding และ R&D ผลิตภัณฑ์ของบริษัทเพื่อที่ตอบโจทย์กลุ่มลูกค้าใหม่ ๆ เพื่อเป็นตัวเลือก แก่ลูกค้านั่นเอง
ต่อมาเป็นมิติในด้านลูกจ้างของบริษัท จะเป็นการพัฒนาศักยภาพบุคคลเสริมสร้างให้พนักงานประสบความสำเร็จในชีวิตรวมถึงมีความเป็นอยู่ที่ดีขึ้นทั้งในเรื่องการงาน ชีวิต ทั้งยังช่วยสร้างทีมเพื่อตอบโจทย์แก้ปัญหาที่เข้ามาอย่างสร้างสรรค์
ท้ายที่สุดจะเป็นมิติในด้านของผู้ถือหุ้นและอนาคตของบริษัท โดยสำหรับทางด้านผู้ถือหุ้นบริษัทจะมุ่งเน้นไปที่การเพิ่มช่องทางการจัดจำหน่าย และสร้างหมวดหมู่เครื่องดื่มให้มีความหากหลายมากขึ้นควบคู่ไปกับการสร้างความพรีเมี่ยมให้กับผลิตภัณฑ์ อันนำไปสู่การเติบโตของ EBIT ให้เติบโตอย่างมีคุณภาพมากที่สุด พร้อมสร้างเสริมการเติบโตผ่านการเพิ่มช่องทางการจัดจำหน่ายโดยการ M&A เพิ่มเพื่อให้ได้จุดกระจายสินค้าให้มากขึ้นรวมถึงมีการเปลี่ยนการบริหารจัดการภายในทให้ดียิ่งขึ้น โดยท้ายที่สุดแล้วเมื่อมีรายได้ที่ Topline มากขึ้นแล้ว บริษัทเองก็จะมีการจ่ายเงินปันผลที่มากขึ้นรวมถึงการซื้อหุ้นคืนเพื่อทำให้ EPS เติบโตขึ้น โดยในส่วนท้ายที่สุดในด้านอนาคตของบริษัท บริษัทวางแผนจะให้ตัวเองเป็นเสมือนรากฐานที่มั่นคงที่สร้างผลกระทบเชิงบวกให้แก่ลูกค้าและสังคม โดยจะสร้างการเติบโตที่ยั่งยืนผ่านการลดการทรัพยากรธรรมชาติที่ไม่จำเป็นในการดำเนินงานเพื่อผลประโยชน์แก่ผู้บริโภคในที่สุด
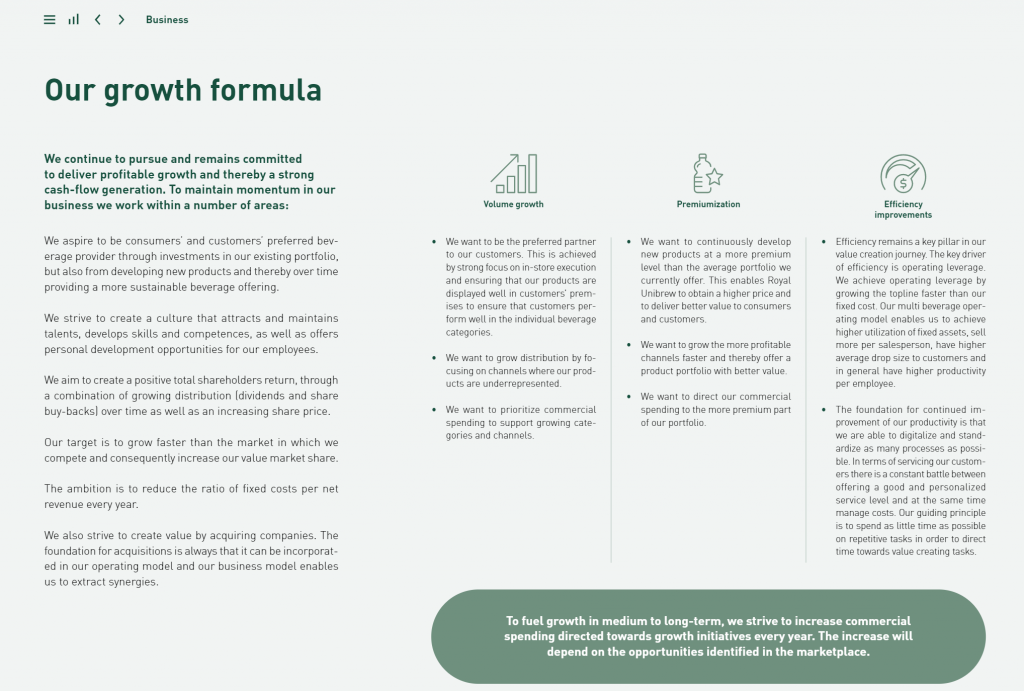
โดยหลักการทั้งหลายนี้นำพามาสู่แผนหลัก ๆ ที่จะทำให้บริษัทเติบโตได้โดยจะแบ่งออกเป็น 2 ส่วน นั่นคือ
1.การเพิ่มจำนวนยอดขายต่อขวด กับขายสินค้าที่มีความพรีเมียมมากขึ้น อันเป็นการเพิ่มที่ตัวยอดขาย กับ
2.การบริหาร Middle Line อย่างการลดค่าใช้จ่ายที่ไม่จำเป็น บำรุงสายการผลิต พัฒนาศักยภาพนารทำงาน อันนำไปสู่การลดลงของค่าใช้จ่ายให้มีประสิทธิภาพเพิ่มมากขึ้น
สำหรับงบการเงินของบริษัทย้อนหลังมีดังต่อไปนี้
ในปี 2016 (มีศักยภาพ ROE ที่ 26.8% )
บริษัทมีรายได้ 6,340.38 ล้านโครนเดนมาร์ก
มีกำไรขั้นต้น 3,287.23 ล้านโครนเดนมาร์ก (Gross Margin 51.8%)
มีกำไรสุทธิเป็น 783.75 ล้านโครนเดนมาร์ก (Net Profit Margin 12.4%)
ในปี 2017 (มีศักยภาพ ROE ที่ 29% )
บริษัทมีรายได้ 6,384.39 ล้านโครนเดนมาร์ก
มีกำไรขั้นต้น 3,300.07 ล้านโครนเดนมาร์ก (Gross Margin 51.7%)
มีกำไรสุทธิเป็น 830.66 ล้านโครนเดนมาร์ก (Net Profit Margin 13%)
ในปี 2018 (มีศักยภาพ ROE ที่ 36.3% )
บริษัทมีรายได้ 7,298.09 ล้านโครนเดนมาร์ก
มีกำไรขั้นต้น 3,836.99 ล้านโครนเดนมาร์ก (Gross Margin 52.4%)
มีกำไรสุทธิเป็น 1,040.91 ล้านโครนเดนมาร์ก (Net Profit Margin 14.3%)
ในปี 2019 (มีศักยภาพ ROE ที่ 37.9% )
บริษัทมีรายได้ 7,692.00 ล้านโครนเดนมาร์ก
มีกำไรขั้นต้น 4,080 ล้านโครนเดนมาร์ก (Gross Margin 53%)
มีกำไรสุทธิเป็น 1,142 ล้านโครนเดนมาร์ก (Net Profit Margin 14.8%)
ในปี 2020 (มีศักยภาพ ROE ที่ 37.2% )
บริษัทมีรายได้ 7,557.00 ล้านโครนเดนมาร์ก
มีกำไรขั้นต้น 3,944 ล้านโครนเดนมาร์ก (Gross Margin 52.2%)
มีกำไรสุทธิเป็น 1,183 ล้านโครนเดนมาร์ก (Net Profit Margin 15.7%)
สาเหตุที่นำเสนอบริษัทนี้ให้กับผู้อ่านหรือนักลงทุนทุกท่าน คงเป็นเรื่องของความกล้าในการที่จะถือหุ้นให้ยาวนานมากยิ่งขึ้น รวมถึงการยืนระยะในการลงทุนนี้ให้ทุกท่านได้ทราบ ได้เป็นแนวคิด อาจเป็นเรื่องที่ง่าย ๆ แต่นุ่มลึก นั่นคือหลักการ 2 ข้อ สำหรับการยืนระยะในการเป็นนักลงทุน นั่นคือ การซื้อให้ถูก(มี Margin of Safety ราคามีความสมเหตุสมผลในระดับราคาที่ลงทุน) รวมถึงการถือให้นานนั่นเอง
สำหรับหุ้นของบริษัทใด ๆ ที่มีการดำรงศักยภาพ ROE ที่สูงกอปรกับ Branding ที่ครอง Moat ในแถบอารยประเทศแถบนั้น ๆ ได้ ผมว่าเขาก็สามารถคงความสามารถของเขาได้ไม่มากก็น้อย การขายหุ้นนั้น ผมมองว่าการขายเมื่อเราตระหนักรู้ว่า “เราเริ่มคิดผิดเข้าให้แล้ว” น่าจะเป็นปัจจัยที่สมเหตุสมผลมากที่สุด ถัดจากนั้นมาก็คงเป็นเรื่องของการมองหาการลงทุนที่ดีกว่านี้ได้แล้ว
สำหรับหุ้น Royal Unibrew นี้ มีความสามารถในการทำ ROE ที่เหนือกว่า 20% มากว่า 10 ปีแล้ว และเขายังคงมีการทำ R&D ผลิจภัณฑ์เสริมความแข็งแกร่งเสมอ และหากมองลึกขึ้นไป แม้ธุรกิจเครื่องดดื่มจะมีการลงทุนเครื่องจักรรวมถึงสายการผลิตเป็นครั้งคราว แต่กระนั้นแล้ว หากดูดี ๆ แล้ว บริษัทเองก็มี Free Cash Flow เพียงพอที่สามารถทำอย่างอื่นได้อีกมาก โดยส่วนหนึ่งที่เราเห็นได้ คงไม่พ้นเรื่องการ Focus ใน ESG โดยส่วนตัวมองว่าการทำ ESG แม้ในสมัยนี้อาจจะยังไม่เห็นผลเท่าที่ควร แต่กระนั้นแล้วก็ปฎิเสธไม่ได้เลย ว่าบริษัทที่ส่งเสริมเรื่องนี้นั้น “มีสเน่ห์” สูงมาก อันนำไปสู่การส่งเสริมแบรนด์ให้แข็งแรงมากยิ่งขึ้นกอปรกับสร้างภาพลักษณ์ที่สะอาดเป็นมิตรต่อทุกฝ่าย ส่งเสริมระบอบอันดี เป็นคุณค่าแก่ประเทศถิ่นกำเนิดยิ่ง ๆ ขึ้นไป
ลงทุนศาสตร์ – Investerest
ติดตามบทความดีดีกดที่นี่เลย FACEBOOK , OFFICIAL LINE และ WEBSITE
พิเศษ! เข้ากลุ่มเรียนหุ้นออนไลน์ฟรีกับลงทุนศาสตร์แบบไม่มีเงื่อนไขได้ที่ : เรียนหุ้นฟรีกับลงทุนศาสตร์
รายการอ้างอิง
https://investor.royalunibrew.com/static-files/ebc369c3-58fe-4b3f-8194-b22fe0a65cc0
https://investor.royalunibrew.com/static-files/a8644701-1078-41b5-a1a9-4ba468f7b5cb
อัพเดทล่าสุดเมื่อ :