
มูลค่าเงินตามเวลา หรือ time value of money ถือเป็นบทเรียนบทแรกที่นักเรียนการเงินทุกคนต้องเจอ และมูลค่าเงินตามเวลาก็ถือได้ว่าเป็นทฤษฎีพื้นฐานของกิจกรรมทางการเงินหลายอย่าง รวมไปถึงการประเมินมูลค่าหุ้นอีกด้วย หลักการง่าย ๆ ของเรื่องนี้ก็คือ มูลค่าของเงินจะเปลี่ยนไปตามเวลา
ทฤษฎีมูลค่าเงินตามเวลาอธิบายว่าเงินในแต่ละช่วงเวลาจะมีมูลค่าไม่เท่ากัน เพราะถึงแม้จะเป็นเงินที่จำนวนเท่ากัน แต่ก็มีความสามารถใช้การชำระหนี้ได้ไม่เท่ากัน ยกตัวอย่างให้เห็นภาพง่าย ๆ คือ เงิน 100 บาทในวันนี้มีค่าน้อยกว่าเงิน 100 บาทของ 40 ปีที่แล้ว เปรียบเทียบง่าย ๆ จากการซื้ออาหารก็ได้ เงิน 100 บาทวันนี้อาจซื้อข้าวได้สี่ห้าจาน แต่เมื่อ 40 ปีที่แล้วอาจจะซื้อข้าวได้เป็นหลักสิบชามเลยทีเดียว
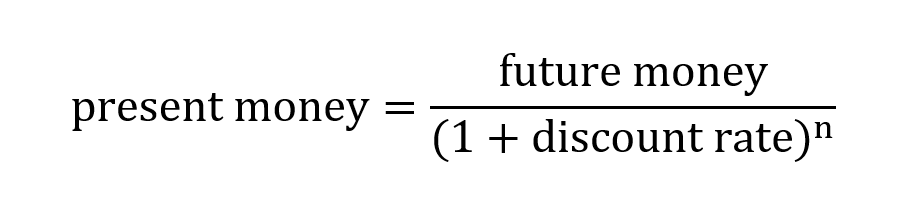
ความสัมพันธ์ระหว่างมูลค่าเงินในช่วงเวลาต่างๆ อธิบายได้โดยสมการดังแสดง โดยสมการดังกล่าวนิยมเรียกว่า “สมการคิดลด” และตัวแปร discount rate แสดงถึงอัตราการลดลงของมูลค่าเงิน หรือที่นิยมเรียกว่า “อัตราคิดลด”
ในโลกของการเงิน ปรากฏการณ์ที่เงินมีความสามารถในการซื้อสินค้าได้ลดลงว่า “เงินเฟ้อ” ดังนั้นเงินเฟ้อจึงเป็นผลกระทบโดยตรงที่ทำให้มูลค่าเงินตามเวลาเปลี่ยนแปลงไป นักการเงินจึงนิยมใช้ “อัตราเงินเฟ้อ” มาเป็น “อัตราคิดลด” ในการคำนวณมูลค่าเงิน
เช่น เงิน 100 บาทในปีนี้จะมีมูลค่าเหลือเพียง 97.08 บาทใน 1 ปีข้างหน้า และเหลือเพียง 86.26 ใน 5 ปีข้างหน้า เมื่อกำหนดอัตราคิดละเป็น 3%
ในโลกของการลงทุน สมมติฐานของเงินจะเปลี่ยนไป เนื่องจากนักลงทุนสามารถนำเงินไปลงทุนต่อเพื่อสร้างผลตอบแทนได้ ดังนั้น มูลค่าของเงินจะไม่ได้ลดลงจากเพียงอัตราเงินเฟ้อเท่านั้น แต่ยังรวมถึงค่าเสียโอกาสจากการลงทุนอีกด้วย เช่น เงิน 100 บาทวันนี้ถ้านำไปซื้อพันธบัตรรัฐบาล มูลค่าอาจจะเพิ่มเป็น 104 บาทเนื่องจากได้ผลตอบแทนที่ร้อยละ 4 ในขณะที่ถ้าไม่นำไปลงทุน เงินจะมีอยู่ 100 บาทเท่าเดิม ส่วนต่าง 4 บาทที่เกิดขึ้นจึงกลายเป็นค่าเสียโอกาสที่เกิดขึ้นจากผลตอบแทนที่คาดว่าจะได้รับ ซึ่งนำไปสู่อัตราคิดลดในสูตรมูลค่าเงินตามเวลานั่นเอง
ยิ่งความเสี่ยงมาก ผลตอบแทนที่คาดหวังยิ่งมาก (high risk, high expected return) ดังนั้น อัตราการคิดลดมักจะผันแปรไปตามมูลค่าสินทรัพย์ที่คาดว่าจะสร้างผลตอบแทนเป็นหลัก เช่น ถ้าจะคำนวณมูลค่าเงินจากหุ้นควรใช้อัตราการคิดลดที่เหมาะสมกับความเสี่ยงของหุ้น ซึ่งโดยทั่วไปแล้วจะมากกว่าสินทรัพย์อย่างพันธบัตรรัฐบาลที่มีความเสี่ยงน้อยกว่า
ผลตอบแทนที่คาดหวังซึ่งนำไปใช้เป็นอัตราคิดลดนั้นจึงเปลี่ยนแปลงไปในแต่ละสินทรัพย์ โดยทั่วไปมักใช้ผลตอบแทนของสินทรัพย์นั้นในระยะยาว เช่น ผลตอบแทนของพันธบัตรรัฐบาลประมาณ 4% หุ้นกู้ 5% อสังหาริมทรัพย์ 8% และหุ้น 12 % (ค่าดังกล่าวเป็นค่าโดยประมาณ)
เมื่อจะนำความรู้ด้านมูลค่าเงินตามเวลามาใช้ในการวิเคราะห์มูลค่าหลักทรัพย์แล้ว ข้อจำกัดในการเลือกใช้ค่าตัวแปรจึงเกิดขึ้น เนื่องจากหลักทรัพย์แต่ละชนิดมีความเสี่ยงไม่เท่ากัน ถึงแม้ว่าจะเป็นหลักทรัพย์ประเภทเดียวกันก็ได้ตาม เช่น ความเสี่ยงจากหุ้น ADVANC และ TRUE ย่อมต่างกัน หรือหุ้นกู้ของบริษัท PTT และหุ้นกู้ของบริษัท SCC ย่อมต่างกัน
ความละเอียดอ่อนดังกล่าวจึงนำมาซึ่งทฤษฎีที่ใช้ในการประเมินผลตอบแทนที่คาดหวังจากหลักทรัพย์แต่ละหลักทรัพย์ที่ชื่อว่า CAPM (capital asset pricing models) ซึ่งอิงจากทฤษฎีตลาดมีประสิทธิภาพ (efficient market theory) ซึ่งถือได้ว่าเป็นพื้นฐานของการประเมินมูลค่าหลักทรัพย์ รวมไปถึงการคำนวณต้นทุนของหนี้ ต้นทุนของส่วนของผู้ถือหุ้น และต้นทุนของเงินทุน ซึ่งเป็นพื้นฐานสำคัญในการทำแบบจำลองการคิดลดกระแสเงินสด (discount cash flow; DCF) รวมไปถึงการประเมินความคุ้มค่าในการทำโครงการ (financial projection) อีกด้วย
TVOM เป็นทฤษฎีที่นำมาซึ่งคำพูดที่บอกว่า แค่ถือเงินไว้เฉย ๆ ก็ขาดทุนแล้ว
ลงทุนศาสตร์ – Investerest
ติดตามบทความดีดีกดที่นี่เลย FACEBOOK , OFFICIAL LINE และ WEBSITE
พิเศษ! เข้ากลุ่มเรียนหุ้นออนไลน์ฟรีกับลงทุนศาสตร์แบบไม่มีเงื่อนไขได้ที่ : เรียนหุ้นฟรีกับลงทุนศาสตร์
อัพเดทล่าสุดเมื่อ :